Es war ein Dienstagabend im März, als Sabine Hoffmann den Brief ihres Vermieters las und spürte, wie ihr der Magen umklappte. Fristlose Kündigung wegen angeblicher Zahlungsrückstände, die es nie gegeben hatte. Ihr erster Gedanke war beruhigend: Sie hatte doch eine Rechtsschutzversicherung, abgeschlossen vor Jahren, irgendwann, weil ein Kollege das empfohlen hatte. Ihr zweiter Gedanke, nachdem sie die Police tatsächlich durchgelesen hatte, war weniger beruhigend. Mietrechtsschutz? Fehlanzeige. Sie hatte nur den privaten Baustein für Vertrags- und Schadenersatzrecht gewählt, weil er der günstigste war. Die Geschichte von Sabine Hoffmann ist kein Einzelfall, sondern eher die Regel: Millionen Deutsche zahlen monatlich für eine Rechtsschutzversicherung, ohne genau zu wissen, welche Bausteine sie tatsächlich abgeschlossen haben und welche im entscheidenden Moment fehlen.
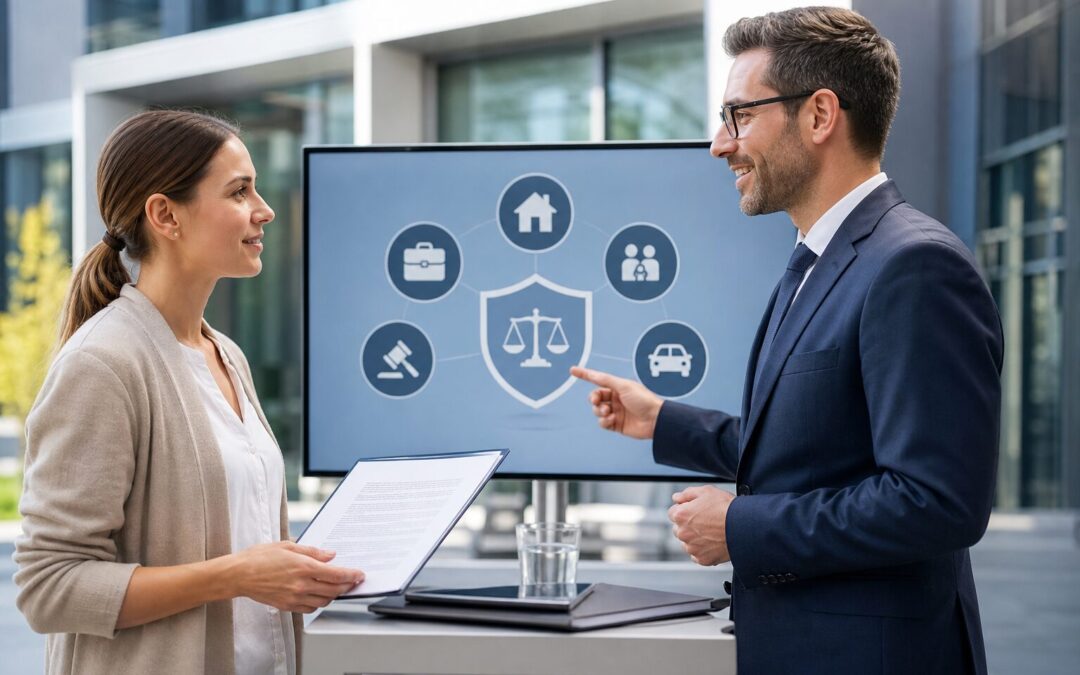
Das Prinzip der Rechtsschutzversicherung wirkt auf den ersten Blick simpel, entpuppt sich beim genaueren Hinsehen aber als ein modulares System, das eher einem Baukasten gleicht als einer Pauschallösung. Anders als etwa bei der Kfz-Haftpflicht, die gesetzlich einheitlich geregelt ist, entscheidet bei der Rechtsschutzversicherung jeder Kunde selbst, welche Lebensbereiche abgesichert werden sollen. Wer nur den günstigsten Grundtarif wählt, bekommt oft nur einen schmalen Ausschnitt dessen, was im echten Leben an rechtlichen Konflikten auftreten kann. Genau diese Entscheidung, welche Bausteine sinnvoll sind, verdient deshalb mehr Aufmerksamkeit, als ihr im hektischen Versicherungsabschluss meist zuteilwird.
Wichtige Bausteine der Rechtsschutzversicherung
Der wohl am häufigsten unterschätzte Baustein betrifft den Bereich Wohnen und Mieten. Wer zur Miete wohnt, sollte diesen Baustein kaum auslassen, denn Streitigkeiten mit Vermietern gehören zu den häufigsten Rechtskonflikten überhaupt. Ob es um Mieterhöhungen geht, um Kautionsrückzahlungen, Schönheitsreparaturen oder eben, wie bei Sabine Hoffmann, um Kündigungen, die rechtlich nicht haltbar sind, der Mietrechtsschutz kann hier den entscheidenden Unterschied machen zwischen einem außergerichtlichen Vergleich und einem finanziellen Desaster.
Wohnungseigentümer wiederum benötigen einen anderen Zuschnitt, da bei ihnen eher Streitigkeiten mit der Eigentümergemeinschaft oder Baumängel im Vordergrund stehen. Wer beides absichern möchte, weil er selbst vermietet und gleichzeitig zur Miete wohnt, muss unter Umständen sogar beide Varianten kombinieren, was in vielen Tarifen möglich, aber nicht automatisch enthalten ist.
Arbeitsrechtsschutz als unverzichtbarer Baustein
Ein zweiter zentraler Baustein dreht sich um das Arbeits- und Berufsleben. Wer angestellt ist, sollte den arbeitsrechtlichen Schutz ernsthaft in Erwägung ziehen, denn Kündigungsschutzklagen gehören zu den teuersten und emotional belastendsten Verfahren überhaupt. Die Kosten für einen Rechtsstreit vor dem Arbeitsgericht können schnell einen vierstelligen Betrag erreichen, selbst wenn man am Ende obsiegt, denn vor deutschen Arbeitsgerichten trägt in erster Instanz jede Partei ihre eigenen Anwaltskosten unabhängig vom Ausgang des Verfahrens.
Diese Besonderheit des deutschen Arbeitsrechts macht den entsprechenden Baustein für Arbeitnehmer nahezu unverzichtbar, während Selbstständige und Freiberufler stattdessen einen anderen Zuschnitt benötigen, der etwa Auseinandersetzungen mit Auftraggebern oder Behörden abdeckt. Wer als Angestellter zusätzlich noch nebenberuflich selbstständig ist, gerät hier schnell in eine Grauzone, die eine genaue Abstimmung mit dem Versicherer erfordert.
Verkehrsrechtsschutz für Autofahrer
Nicht minder wichtig, wenngleich seltener bewusst gewählt, ist der verkehrsrechtliche Baustein. Wer ein eigenes Fahrzeug besitzt oder regelmäßig fährt, kennt das Risiko von Bußgeldbescheiden, Punkten in Flensburg oder Streitigkeiten nach einem Unfall, bei denen die Schuldfrage nicht eindeutig geklärt ist. Der Verkehrsrechtsschutz deckt in der Regel sowohl die Position als Fahrzeugführer als auch als Fahrzeughalter ab, wobei manche Tarife hier feine, aber folgenreiche Unterschiede machen, etwa wenn Familienmitglieder das Auto ebenfalls nutzen.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Gasanbieter.
Gerade bei Bußgeldverfahren zeigt sich oft erst im Ernstfall, ob der gewählte Tarif tatsächlich auch die Verteidigung gegen einen Fahrverbotsbescheid einschließt oder nur die klassischen zivilrechtlichen Streitigkeiten nach einem Unfall.
Rechtsschutz im digitalen Alltag
Ein Bereich, der in den vergangenen Jahren spürbar an Bedeutung gewonnen hat, ist der Rechtsschutz im digitalen und vertraglichen Alltag. Online-Käufe, Streitigkeiten mit Fluggesellschaften wegen verspäteter oder annullierter Flüge, Konflikte mit Handyverträgen oder Streamingdiensten, all das fällt unter den allgemeinen Vertragsrechtsschutz, der in soliden Tarifen mittlerweile Standard sein sollte.
Wer bedenkt, wie oft im Alltag Verträge geschlossen werden, ohne dass man sich der rechtlichen Tragweite bewusst ist, versteht schnell, warum dieser Baustein zu den meistgenutzten überhaupt gehört. Fluggastrechte etwa sind ein Paradebeispiel dafür, wie eine kleine Unannehmlichkeit, eine Verspätung von drei Stunden, plötzlich zu einer Forderung führt, die sich ohne anwaltliche Unterstützung kaum durchsetzen lässt, weil Airlines Ansprüche gerne zunächst abwehren, in der Hoffnung, dass Kunden den Aufwand scheuen.
Familienrechtsschutz und Strafrechtsschutz
Wer über den reinen Basisschutz hinausdenkt, stößt irgendwann auf die Frage nach Familienangehörigen, insbesondere Kindern. Der Rechtsschutz für Kinder, oft im Rahmen eines Familientarifs automatisch mitversichert, gewinnt an Relevanz, sobald Kinder volljährig werden und eigene Verträge abschließen, eine Ausbildung beginnen oder gar in erste arbeitsrechtliche Konflikte geraten.
Ebenso lohnt ein Blick auf den Straf-Rechtsschutz, der zwar meist nur fahrlässige Delikte abdeckt, aber gerade bei Verkehrsdelikten oder versehentlichen Verstößen eine wichtige Ergänzung darstellen kann, weil hier die Grenze zwischen zivilrechtlicher und strafrechtlicher Auseinandersetzung oft fließend verläuft.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Haftpflichtversicherung vergleichen: Deckungssumme und Ausschlüsse.
Am Ende bleibt die Erkenntnis, dass eine Rechtsschutzversicherung nur so gut ist wie ihre individuelle Zusammensetzung. Sabine Hoffmann hat ihren Vertrag nach dem Vorfall mit dem Vermieter überarbeitet und den Mietrechtsschutz nachträglich eingeschlossen, wenn auch mit einer Wartezeit, die ihr im akuten Fall nichts genutzt hätte.
Ihre Geschichte zeigt exemplarisch, warum es sich lohnt, vor dem Abschluss oder bei der nächsten Vertragsverlängerung genau hinzuschauen, welche Lebensbereiche tatsächlich abgedeckt sind. Wer zur Miete wohnt, angestellt ist und ein Auto besitzt, benötigt einen anderen Baustein-Mix als ein Wohnungseigentümer, der selbstständig arbeitet und kein Fahrzeug fährt.
Die pauschale Empfehlung, einfach den umfassendsten Tarif zu wählen, greift dabei zu kurz, denn auch der Preis spielt eine Rolle, und nicht jeder Baustein ist für jede Lebenssituation gleich wichtig. Entscheidend ist vielmehr, die eigene Lebensrealität ehrlich zu betrachten und den Versicherungsschutz daran auszurichten, bevor der nächste Brief vom Vermieter, Arbeitgeber oder einer Fluggesellschaft im Briefkasten liegt.
Hinweis: Dieser Beitrag enthält allgemeine Informationen zu rechtlichen Fragen und ersetzt keine Rechtsberatung im Einzelfall. Eine Rechtsberatung im Einzelfall dürfen nur die dazu befugten Personen leisten, insbesondere Rechtsanwältinnen und Rechtsanwälte. Angaben ohne Gewähr; maßgeblich ist die jeweils geltende Rechtslage.
Häufig gestellte Fragen
Was ist eine Rechtsschutzversicherung?
Eine Rechtsschutzversicherung schützt Sie vor den finanziellen Risiken von Rechtsstreitigkeiten. Sie deckt die Kosten für Anwälte, Gerichtsgebühren und weitere Ausgaben ab.
Welche Bausteine sind in einer Rechtsschutzversicherung enthalten?
Typische Bausteine sind Mietrechtsschutz, Arbeitsrechtsschutz, Verkehrsrechtsschutz und Vertragsrechtsschutz. Die Auswahl hängt von Ihrer individuellen Lebenssituation ab.
Wie wähle ich die richtigen Bausteine aus?
Überlegen Sie, in welchen Lebensbereichen Sie rechtliche Konflikte erwarten. Berücksichtigen Sie dabei Ihre Wohnsituation, berufliche Tätigkeit und persönliche Interessen.
Kann ich Bausteine nachträglich hinzufügen?
Ja, viele Versicherer bieten die Möglichkeit, Bausteine nachträglich hinzuzufügen. Beachten Sie jedoch mögliche Wartezeiten und zusätzliche Kosten.
Wie viel kostet eine Rechtsschutzversicherung?
Die Kosten variieren je nach gewählten Bausteinen, Ihrem Wohnort und dem Versicherungsanbieter. Ein Vergleich lohnt sich, um das beste Angebot zu finden.
* Partnerprogrammhinweis: Wir erhalten ggf. eine Werbekostenvergütung, die uns hilft, dieses Angebot zu betreiben. Für dich entstehen keine Mehrkosten.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 12.09.2026, kann Fehler enthalten.