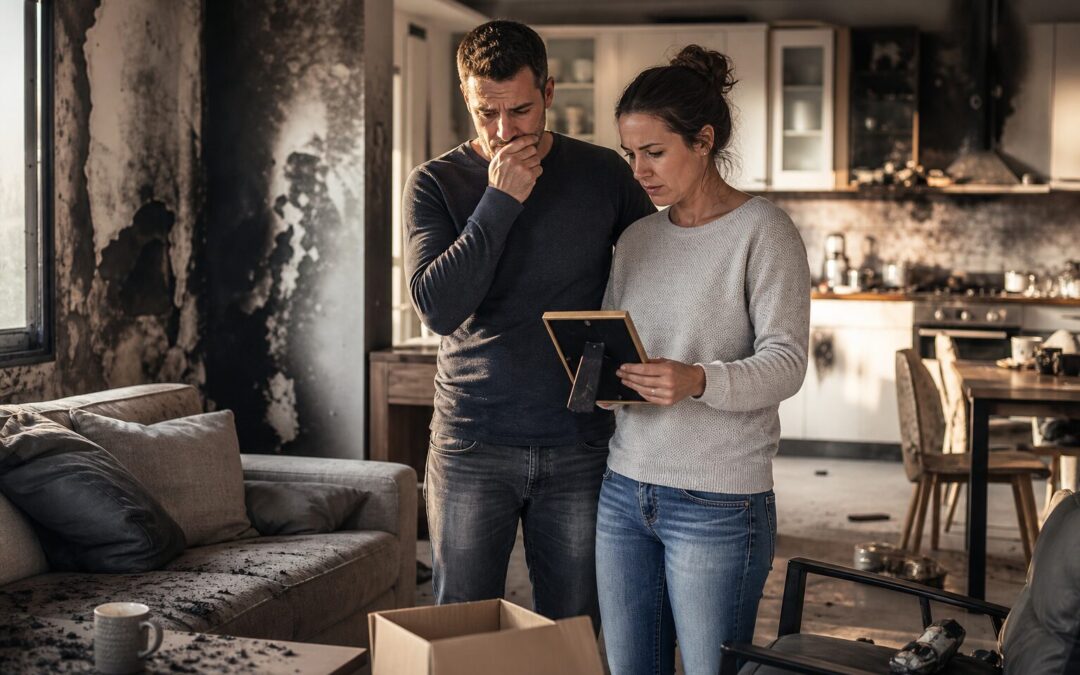
Als bei Familie Reinhardt in Dortmund an einem Januarabend die Elektrik im Sicherungskasten in Brand geriet, dachten sie zunächst nur an den Schock der Flammen, die sich über die Küche bis ins Wohnzimmer fraßen. Erst Wochen später, als der Gutachter der Versicherung seine Berechnungen vorlegte, kam der zweite Schock: Die Familie hatte ihre Hausratversicherung vergleichen und vor Jahren mit einer Versicherungssumme von 40.000 Euro abgeschlossen – ein Wert, der beim Einzug in die Dreizimmerwohnung plausibel erschien. Tatsächlich belief sich der Wiederbeschaffungswert ihres Hausrats aber auf über 65.000 Euro, inklusive der neuen Einbauküche, der Kinderzimmermöbel und der über die Jahre angesammelten Elektronik. Die Versicherung zahlte daraufhin nicht den vollen Schaden, sondern kürzte die Leistung anteilig. Man nennt das Unterversicherung, und sie trifft in Deutschland weit mehr Haushalte, als man annehmen möchte.
Dieses Prinzip der anteiligen Kürzung ist der Kern des Problems, den viele Versicherte unterschätzen. Wer seine Hausratversicherung mit einer zu niedrigen Summe abschließt, zahlt zwar über Jahre hinweg pünktlich seine Beiträge, verliert im Schadensfall aber genau den Schutz, für den er eigentlich bezahlt hat. Die Versicherer berechnen dann das Verhältnis zwischen der vereinbarten und der tatsächlich benötigten Summe und übertragen dieses Verhältnis auf die Schadenshöhe. Bei den Reinhardts bedeutete das: Da ihre Versicherungssumme nur etwa 61 Prozent des realen Werts abdeckte, erhielten sie auch nur 61 Prozent ihres Schadens ersetzt. Ein bitterer Rechenfehler mit realen finanziellen Folgen, der sich mit etwas mehr Sorgfalt beim Vertragsabschluss hätte vermeiden lassen.
Die gute Nachricht: Die meisten Versicherer bieten inzwischen eine Möglichkeit an, die das Unterversicherungsrisiko elegant umgeht. Wer seinen Hausrat nach einer festen Faustformel berechnet und diese im Vertrag als Grundlage angibt, kann oft einen sogenannten Unterversicherungsverzicht vereinbaren. Die gängige Formel lautet 650 bis 700 Euro pro Quadratmeter Wohnfläche, wobei die genaue Zahl je nach Anbieter variiert und auch vom individuellen Lebensstandard abhängt. Eine 90 Quadratmeter große Wohnung käme demnach auf eine Versicherungssumme zwischen 58.500 und 63.000 Euro. Für Menschen mit gehobener Einrichtung, teurer Technik oder umfangreichen Sammlungen – seien es Bücher, Schallplatten oder Wein – reicht diese pauschale Rechnung allerdings oft nicht aus. Hier lohnt sich eine genauere, manuelle Kalkulation, bei der man Raum für Raum durchgeht und den Wiederbeschaffungswert aller Gegenstände realistisch schätzt.
Hausratversicherung vergleichen: Angebote und Bedingungen verstehen
Genau an diesem Punkt unterscheiden sich die Angebote am Markt spürbar, und ein Vergleich verschiedener Tarife zahlt sich aus. Nicht jeder Versicherer rechnet die Quadratmeterformel gleich, und nicht jeder gewährt automatisch den Verzicht auf die Einrede der Unterversicherung. Manche Anbieter verlangen dafür eine Mindestversicherungssumme, andere koppeln den Verzicht an bestimmte Zusatzbausteine wie Elementarschadenschutz oder Fahrraddiebstahl außerhalb der Wohnung. Wer nur auf den günstigsten Jahresbeitrag schaut, übersieht leicht, dass ein vermeintlich teurerer Tarif im Schadensfall deutlich mehr leistet, weil er eben nicht kürzt. Ein Vergleich sollte deshalb nie allein auf dem Beitrag basieren, sondern immer die Versicherungssumme, die Berechnungsgrundlage und die Bedingungen zum Unterversicherungsverzicht gleichzeitig betrachten.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Tagesgeld vergleichen: Zinsen, Sicherheit und Einlagensicherung.
Ein weiterer Aspekt, der in der Praxis häufig übersehen wird, ist die Dynamik des eigenen Hausstands. Wohnungen füllen sich über die Jahre, ohne dass man es bewusst wahrnimmt. Wer vor zehn Jahren in eine leere Wohnung gezogen ist und seither Möbel, Elektrogeräte, Kleidung und Wertgegenstände angesammelt hat, besitzt heute mit hoher Wahrscheinlichkeit deutlich mehr als zum Zeitpunkt des Vertragsabschlusses. Ähnlich verhält es sich nach der Geburt eines Kindes, nach einem Umzug in eine größere Wohnung oder nach größeren Anschaffungen wie einem neuen Fernseher oder einer hochwertigen Küchenmaschine.
Die richtige Versicherungssumme regelmäßig überprüfen
Deshalb empfiehlt es sich, die Versicherungssumme nicht einmalig festzulegen und dann zu vergessen, sondern sie alle paar Jahre – oder nach einschneidenden Lebensereignissen – zu überprüfen und gegebenenfalls anzupassen. Viele Verträge sehen ohnehin eine automatische, an die Preisentwicklung gekoppelte Anpassung vor, doch diese gleicht in der Regel nur die Inflation aus, nicht aber tatsächliches Vermögenswachstum durch neue Anschaffungen.
Wer beim Vergleichen verschiedener Angebote also wirklich profitieren will, sollte sich zunächst die Zeit nehmen, den eigenen Hausrat realistisch einzuschätzen, statt blind eine Pauschalsumme zu übernehmen. Ein Rundgang durch die eigene Wohnung mit Notizblock oder Smartphone, bei dem man Möbel, Technik, Kleidung, Schmuck und sonstige Wertgegenstände systematisch erfasst, liefert eine solide Grundlage für die Verhandlung mit dem Versicherer. Ergänzend lohnt sich ein Blick auf Fotos oder Kaufbelege, gerade bei hochwertigen Einzelstücken, die im Schadensfall ohnehin separat nachgewiesen werden müssen.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Haftpflichtversicherung vergleichen: Deckungssumme und Ausschlüsse.
Erst mit dieser realistischen Einschätzung lässt sich beurteilen, ob ein Angebot mit niedrigem Beitrag tatsächlich ein gutes Geschäft ist oder ob es lediglich durch eine zu knapp bemessene Versicherungssumme künstlich billig erscheint. Am Ende zahlt sich diese Sorgfalt aus – nicht im Alltag, sondern genau in dem Moment, in dem sie wirklich zählt: wenn wie bei Familie Reinhardt plötzlich alles brennt oder eine Einbruchsserie die halbe Nachbarschaft heimsucht. Dann entscheidet nicht der Cent, den man beim Beitrag gespart hat, sondern die Frage, ob die Versicherungssumme dem tatsächlichen Wert des eigenen Lebens unter einem Dach entspricht.
Häufig gestellte Fragen
Was ist eine Hausratversicherung?
Eine Hausratversicherung schützt Ihr Hab und Gut in der Wohnung gegen Schäden durch Feuer, Wasser, Einbruch und mehr. Sie deckt die Kosten für die Wiederbeschaffung von beschädigten oder gestohlenen Gegenständen.
Wie berechne ich die richtige Versicherungssumme?
Die richtige Versicherungssumme sollte den Wiederbeschaffungswert Ihres gesamten Hausrats abdecken. Eine Faustregel ist, 650 bis 700 Euro pro Quadratmeter Wohnfläche zu kalkulieren.
Was bedeutet Unterversicherung?
Unterversicherung tritt ein, wenn die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall kann die Versicherung dann nur anteilig zahlen.
Wie oft sollte ich meine Versicherungssumme überprüfen?
Es ist ratsam, die Versicherungssumme alle paar Jahre oder nach größeren Anschaffungen zu überprüfen, um sicherzustellen, dass sie den aktuellen Wert Ihres Hausrats widerspiegelt.
Was ist ein Unterversicherungsverzicht?
Ein Unterversicherungsverzicht ist eine Vereinbarung mit dem Versicherer, die es ermöglicht, im Schadensfall die volle Summe zu erhalten, auch wenn die Versicherungssumme unter dem tatsächlichen Wert liegt.
* Partnerprogrammhinweis: Wir erhalten ggf. eine Werbekostenvergütung, die uns hilft, dieses Angebot zu betreiben. Für dich entstehen keine Mehrkosten.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 13.09.2026, kann Fehler enthalten.